
BNR 11/2026, Inactividades ERTE Suspensión/Reducción ciudad de Ceuta.
Real Decreto-ley 22/2026, de 1 de septiembre, por el que se aprueban medidas urgentes de carácter social y económico de apoyo a la ciudad de Ceuta, entró en vigor el 3 de septiembre de 2026.
El BNR 11/2026 publicado el 8 de septiembre de 2026, establece las actuaciones a realizar para las exenciones vinculadas a expedientes de regulación temporal de empleo, las nuevas bonificaciones para empresas y autónomos de Ceuta y Melilla y el aplazamiento especial de cuotas previsto para Ceuta.
«Actuaciones en el ámbito de afiliación.
Para poder beneficiarse de las exenciones aplicables durante los expedientes de regulación temporal de empleo a las que se refiere el artículo 35 del RDL 22/2026 las empresas deberán proceder, conforme a lo establecido en la DA 44ª del texto refundido de la Ley General de la Seguridad Social –LGSS-, a: 1. Presentar ante la TGSS una declaración responsable –DR- que haga referencia tanto a la existencia como al mantenimiento de la vigencia de este ERTE y al cumplimiento de los requisitos establecidos para la aplicación de estas exoneraciones. La declaración hará referencia a haber obtenido, en su caso, la correspondiente resolución de la autoridad laboral emitida de forma expresa o por silencio administrativo. Esta DR debe presentarse: a) A través del Sistema RED, y b) Respecto de cada código de cuenta de cotización –CCC-, y de cada uno de los meses de julio, agosto, septiembre, octubre, noviembre y diciembre de 2026, así como de los posteriores en el caso de que las suspensiones o reducciones de jornadas se extiendan a períodos posteriores al de diciembre de 2026, en el que figuren de alta las personas trabajadoras que tengan sus actividades suspendidas, en los centros afectados, por los períodos y porcentajes de jornada afectados por la suspensión o reducción, y c) Antes de solicitar el cálculo de la liquidación de cuotas correspondiente. 2. Comunicar a la TGSS la identificación de las personas trabajadoras y período de la suspensión o reducción de jornada. Las DR, la forma de identificación de los trabajadores afectados y los porcentajes de exención serán los que constan a continuación.
Presentación de la declaración responsable -DR-.
La DR respecto del mes en que se inicie la situación de suspensión o reducción de jornada, se deberá realizar a través de la funcionalidad “Anotación Causa Peculiaridades de Cotización en CCC” y, dentro de ésta, a través de la opción “Anotación Resto de Peculiaridades”, seleccionando la opción: CPC 117- ERTE FUERZA MAYOR CEUTA RDL22/2026, respecto de un expediente de regulación temporal de empleo de aquellos a los que se refiere el artículo 34, de empresas titulares de códigos de cuenta de cotización con domicilio de actividad en la Ciudad de Ceuta.
Para la presentación de la DR será necesario cumplimentar los siguientes campos: • CCC: Debe ser aquél en el que se encuentren los trabajadores de alta afectados por el ERTE,
• Fecha desde: Debe ser el día en que se hayan iniciado los efectos del ERTE. Esta fecha no podrá ser anterior a 30.07.2026.
• Fecha hasta: Debe ser el día en que hayan finalizado los efectos del ERTE, salvo que se trate del supuesto al que se refiere el párrafo siguiente, en cuyo caso se anotará el último día del mes al que se refiera la DR.
• Aplicación Exenciones CCC: Debe adoptar el valor S en caso de que se pretenda la aplicación de exenciones o el valor N cuando no se pretenda la aplicación de exenciones.
En el supuesto de que la situación se mantenga durante más de un mes, en el segundo y, en su caso, siguientes meses posteriores, se deberá volver a realizar nueva DR, con el mismo procedimiento indicado en el párrafo anterior, cumplimentándose los siguientes campos:
• CCC: Debe ser aquél en el que se encuentren los trabajadores de alta afectados por el ERTE,
• Fecha desde: Debe ser igual al día primero del mes al que se refiera la DR.
• Fecha hasta: Debe ser el día en que hayan finalizado los efectos del ERTE o, en su caso, el último día del mes al que se refiera la DR en el caso de que se mantenga la situación a esa fecha.
• Aplicación Exenciones CCC: Debe adoptar el valor S en el caso de que se pretenda la aplicación de exenciones o el valor N cuando no se pretenda la aplicación de exenciones.
Verificación de la autorización del ERTE por parte de la Autoridad Laboral.
La TGSS comprobará, a la fecha en que se comunique la DR mediante la CPC 117, que la Autoridad Laboral competente haya informado de la autorización del ERTE. En el supuesto de que no haya sido comunicado dicho ERTE a la TGSS, la DR mediante la CPC 117 será rechazada, aún en el supuesto de que la Autoridad Laboral haya comunicado otro ERTE distinto a los de los concedidos por motivo de las causas del RDL 22/2026.
Comunicación de la identificación de las personas trabajadoras y período de la suspensión o reducción de jornada.
La identificación de los trabajadores afectados por un período de la suspensión o reducción de jornada se efectuará a través de los valores del campo TIPO DE INACTIVIDAD que se indican a continuación, con independencia de que, durante dichos períodos, se pretenda la aplicación de las exenciones previstas en este precepto:
P7: SUSPENS.ERTE FUERZ.MAYOR CEUTA RDL22/26
P8: REDUCC. ERTE FUERZ.MAYOR CEUTA RDL22/26
De forma simultánea a la anotación de los valores P7 y P8, se deberá dar contenido al campo Aplicación Exenciones Trabajador, debiendo adoptar el valor S en el caso de que se pretenda la aplicación de exenciones o el valor N cuando no se pretenda la aplicación de exenciones.
Porcentajes y aportación empresarial de exención.
El porcentaje de exención aplicable a los CPC 117- ERTE FUERZA MAYOR CEUTA RDL 22/2026, respecto de las personas trabajadoras que tengan sus actividades suspendidas o reducidas, por los periodos y porcentajes de jornada afectados por la suspensión o reducción:
- 90 % para el mes de julio -del 30 al 31- y el mes de agosto de 2026.
- 100 % para los meses de septiembre, octubre, noviembre y diciembre de 2026.
Las exenciones se aplicarán respecto de las personas trabajadoras y respecto del abono de la aportación empresarial prevista en el artículo 153 bis LGSS, así como a las cuotas por conceptos de recaudación conjunta.
Simultaneidad de ERTES.
No será posible la presentación, respecto de un mismo CCC, de DR correspondiente a CPC 117, con los ERTES del artículo 47 y 47 bis del Estatuto de los Trabajadores CPC 087, 088, 095 o 096- por lo que aquellas empresas autorizadas a distintos ERTEs, deberán solicitar un CCC distinto para los trabajadores de uno de ellos. Dicho CCC será el que debe ser comunicado a la Autoridad Laboral a efectos de que por la TGSS sea admitida la correspondiente DR.
Implantación.
La implantación de las CPC 117 y los valores P7 y P8 del campo TIPO DE INACTIVIDAD se producirá previsiblemente la semana del 28 de septiembre, circunstancia que se comunicará por los medios habituales.»
Para ello, en MsNomina, se han creado dos nuevos TIPO INACTIVIDAD, desde el diario de asistencia, una vez seleccionado el ERTE FM CEUTA RDL 22/2026.
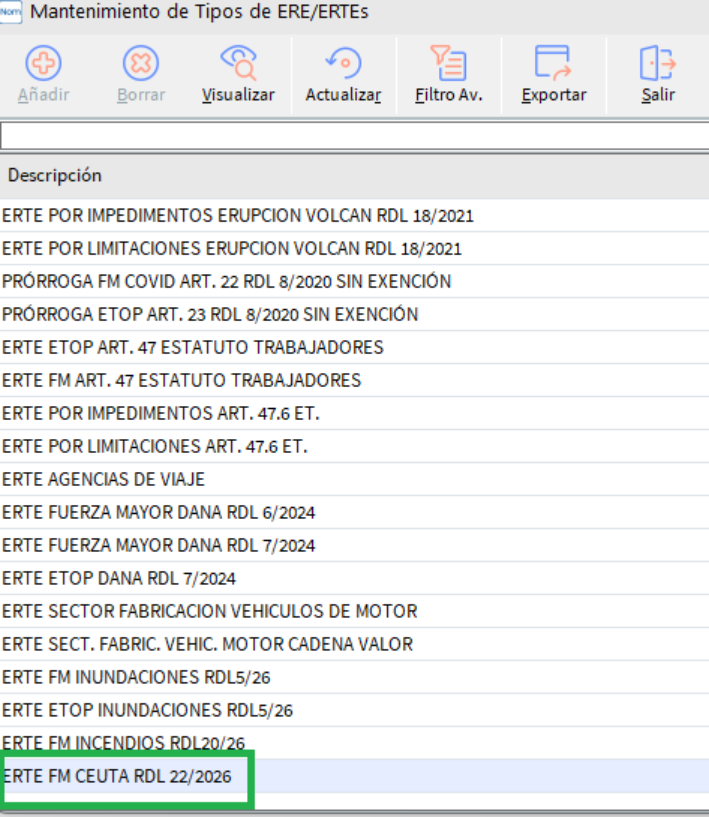
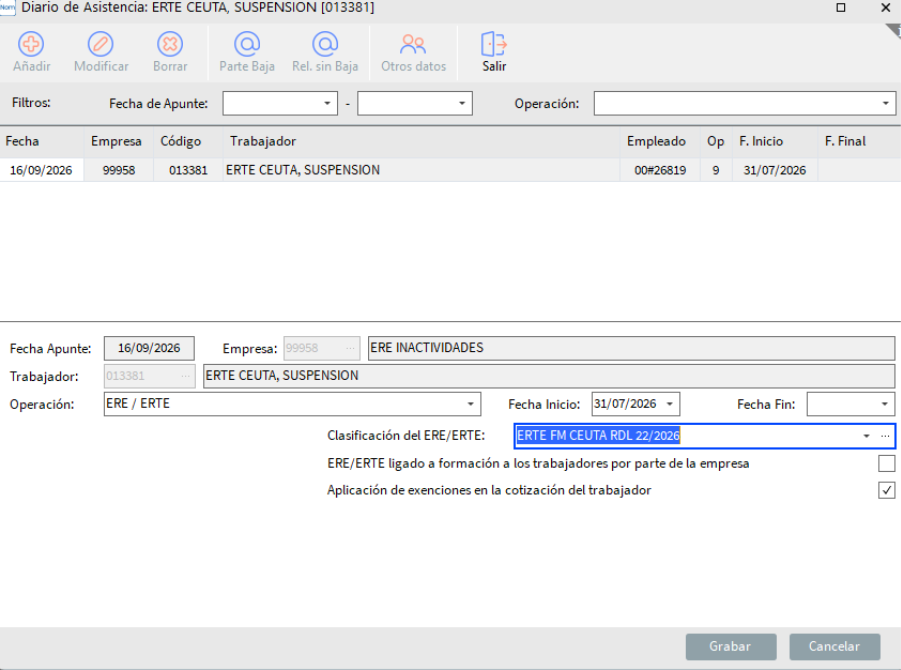
Desde la opción de Afiliación RED/MIN-Mecanización de Inactividad, comunicaremos los valores P7 o P8 en función de sí se trata de un ERTE suspensión o reducción.
Módulo cálculo retenciones a cuenta irpf a partir de 10 de septiembre de 2026.
«EL Real Decreto-Ley 23/2026, de 8 de septiembre, por el que se modifica la D.A. 57ª de la Ley 35/2006, del IRPF, ampliando con efectos a partir de su entrada en vigor, el 10 de septiembre, para el ejercicio 2026, la aplicación del régimen excepcional de reducción del tipo de retención a los contribuyentes con residencia habitual y efectiva en la Isla de la palma, en los mismos términos y condiciones que para los contribuyentes con residencia habitual y efectiva en Ceuta y Melilla.»
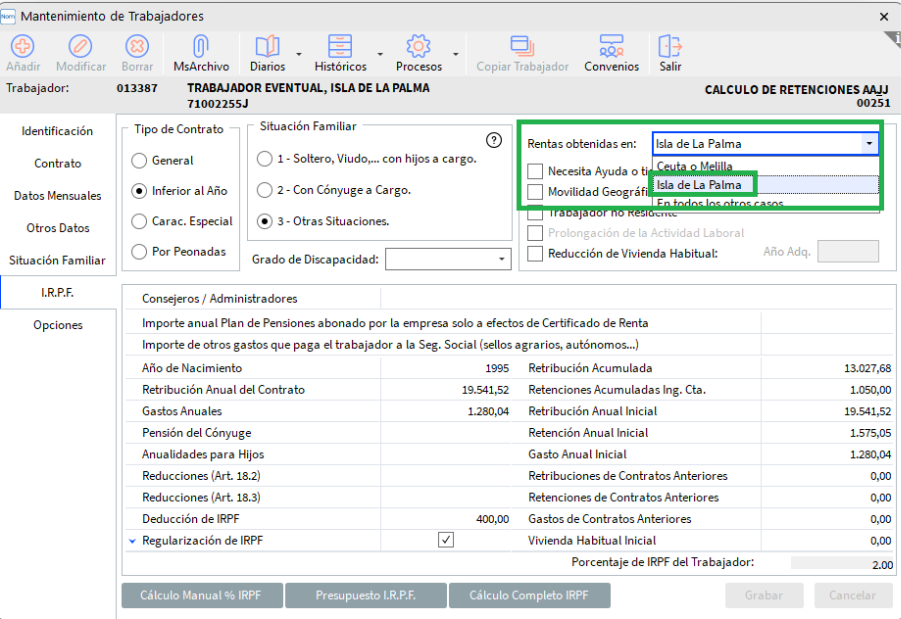
Desde MsNomina, para los trabajadores residentes en la isla de la Palma, deberán seleccionar la opción en la pestaña de cálculo de IRPF de la ficha del trabajador.
Contrat@. Errores. Nueva versión 16/9/26
Nuevo código de error: CCT0413- El usuario no está autorizado para realizar esta operación, o necesita de subrogación.